Der Filter heißt „gesetzlich versichert“, und er klingt eindeutig. Wer ihn auf Doctolib setzt, erwartet Termine, die die Krankenkasse bezahlt. Ein Marktcheck des Verbraucherzentrale Bundesverbands (vzbv) vom 2. Juli 2026 zeigt, dass diese Erwartung bei Hautarztpraxen in Berlin und Hamburg eher enttäuscht wird: Bei 96 von 121 dermatologischen Terminarten fand sich ein Hinweis auf Selbstzahlung. Betroffen war auch eine Leistung, die gesetzlich Versicherte ab 35 alle zwei Jahre kostenfrei erhalten: das Hautkrebs-Screening.
Doctolib ist damit nicht nur ein Buchungswerkzeug, sondern auch ein Schaufenster. Welche Terminarten dort stehen, legen die Praxen fest. Wie sie gefiltert und angezeigt werden, verantwortet die Plattform. Genau an dieser Nahtstelle setzt die Kritik der Verbraucherschützer an, und sie hat bereits ein Gericht beschäftigt.
Was der vzbv auf Doctolib gefunden hat
Die Untersuchung lief vom 19. bis 21. Mai 2026. Die Tester suchten als nicht registrierte, gesetzlich versicherte Person nach Terminen in der Gynäkologie und der Dermatologie, jeweils in Berlin und Hamburg, gefiltert auf Kassenpatienten und auf freie Termine innerhalb von 14 Tagen. Ausgewertet wurden die ersten zehn passenden Suchergebnisse je Suche, 26 Treffer wurden übersprungen, etwa Kinderwunschzentren oder Kliniken. Am Ende standen 37 Praxen mit 349 Einträgen zu Terminarten. Erfasst wurde nur, was bis zur Aufforderung zum Einloggen sichtbar war.
Über alle Praxen hinweg wiesen 144 von 349 Terminarten auf eine Selbstzahlung hin, also mehr als jede dritte. Dazu zählen Preisangaben, Hinweise auf selbst zu tragende Kosten oder entsprechende Formulierungen im Namen der Terminart. Vier der 37 Praxen entpuppten sich als Privatpraxen, obwohl der Kassenfilter gesetzt war und vor der Terminauswahl nichts darauf hinwies.
| Befund | Dermatologie | Gynäkologie |
|---|---|---|
| Untersuchte Praxen | 17 | 20 |
| Terminarten insgesamt | 121 | 228 |
| davon mit Selbstzahler-Hinweis | 96 von 121 | 48 von 228 |
| im Bereich „Gesetzlich versichert“ mit Selbstzahler-Hinweis | 19 von 35 | 7 von 38 |
| grundsätzlich GKV-fähig, aber mit Selbstzahler-Hinweis | 28 (von 49 GKV-fähigen) | 10 (von 48 mit Hinweis) |
| nicht GKV-fähig, aber ohne Selbstzahler-Hinweis | 3 | 11 (von 180 ohne Hinweis) |
Quelle: vzbv-Chartbericht „Marktcheck Doctolib“, 2. Juli 2026. Die Einordnung als GKV-fähig oder nicht ist eine fachliche Einschätzung des vzbv, keine Abrechnungsprüfung.
Die Unterschiede zwischen den Fachrichtungen sind deutlich. In der Gynäkologie trug gut jede fünfte Terminart einen Selbstzahler-Hinweis, in der Dermatologie mehr als drei von vier. Das hat auch mit dem Angebot zu tun: Hautarztpraxen bieten neben der Kassenversorgung häufig ästhetische Leistungen an. In einem im Bericht dokumentierten Beispiel erschienen Filler und Botox ausgerechnet im Terminbereich „Gesetzlich versichert“, während die grundsätzlich von der Kasse getragene „Behandlung von Hautkrebsvorstufen“ als Selbstzahlertermin geführt wurde.
Das Hautkrebs-Screening als Selbstzahler-Termin
Die überraschendste Zahl des Marktchecks betrifft nicht die Schönheitsmedizin, sondern die Kassenversorgung. Von den 120 dermatologischen Terminarten, die der vzbv zuordnen konnte, waren 49 grundsätzlich Leistungen der gesetzlichen Krankenversicherung. Bei 28 davon stand in der Buchung trotzdem ein Selbstzahler-Hinweis. Mehr als die Hälfte der eigentlich kassenfähigen Hautarzttermine war für gesetzlich Versicherte also nicht ohne zusätzliche Kosten buchbar. Nur 21 Terminarten waren zugleich kassenfähig und ohne Kostenhinweis. Betroffen waren laut Bericht unter anderem Hautkrebs-Screenings, allgemeine Sprechstunden und spezifische Sprechstundenanlässe.
Der Anspruch selbst ist klar geregelt. Nach Angaben der Verbraucherzentrale (Stand 9. Juni 2026) können alle gesetzlich Versicherten ab 35 Jahren alle zwei Jahre kostenfrei ihre gesamte Haut untersuchen lassen. Seit April 2020 ist auch die Dermatoskopie, also die Betrachtung mit einem Auflichtmikroskop, Teil dieser Kassenleistung. Der IGeL-Monitor des Medizinischen Dienstes bewertet die Dermatoskopie deshalb nicht mehr, sondern informiert nur noch über diese Änderung. Selbst zahlen müssen Versicherte nach Darstellung der Verbraucherzentrale, wenn sie jünger als 35 sind und ihre Kasse keine frühere Untersuchung anbietet, wenn sie häufiger als alle zwei Jahre untersucht werden möchten oder wenn eine Videodokumentation der Muttermale hinzukommt.
Dass sich das Screening als Einstieg für Zusatzverkäufe eignet, zeigen Daten des Medizinischen Dienstes Bund. Für den IGeL-Report 2024 befragte Forsa vom 17. Juli bis 12. August 2024 insgesamt 2.013 gesetzlich Versicherte zwischen 18 und 80 Jahren. Hochgerechnet geben Versicherte jährlich mindestens 2,4 Milliarden Euro für Individuelle Gesundheitsleistungen aus. 455 Millionen Euro davon entfallen auf IGeL, die zusätzlich zu einer vergleichbaren Kassenleistung genutzt werden, als Beispiel nennt der Bericht ein zusätzliches Hautkrebs-Screening in Zwischenintervallen, die das Programm nicht vorsieht. 37 Prozent der Befragten glauben, IGeL entsprächen einem höheren medizinischen Standard als die Kassenleistung. Jeder fünfte Versicherte befürchtet Nachteile bei anderen Behandlungen, wenn er eine IGeL ablehnt.
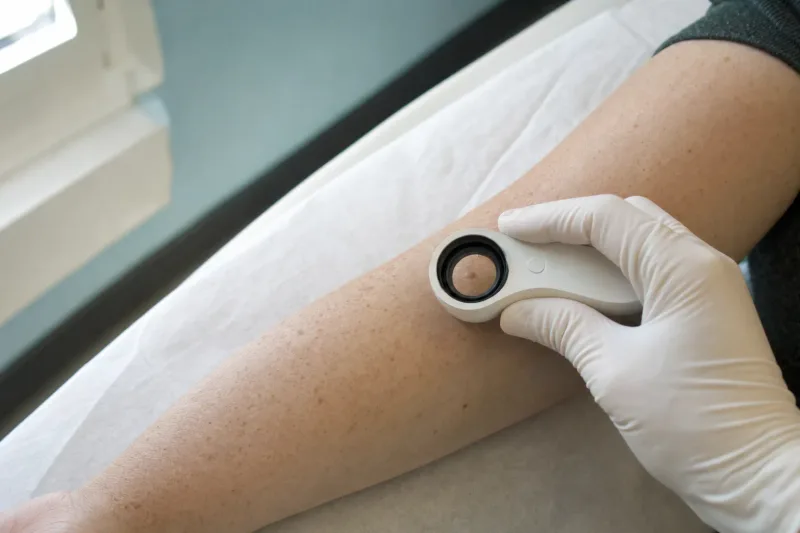
Wer bereits wegen der Gesundheitsuntersuchung ab 35 Kassenleistungen im Blick hat, sollte wissen: Die Altersgrenze 35 gilt auch für das Hautkrebs-Screening. Ein Termin mit Preisangabe ist für diese Gruppe kein Hinweis darauf, dass die Untersuchung grundsätzlich kostet, sondern darauf, dass die Praxis eine bestimmte Variante als Selbstzahlerleistung anbietet.
Plattform oder Praxis: Wer die Termine so anzeigt
Für eine faire Einordnung ist die Rollenverteilung wichtig. Die Terminarten, ihre Namen, Beschreibungen und Preise hinterlegen die Praxen selbst. Der Marktcheck zeigt entsprechend große Unterschiede zwischen den Praxen: Identische Leistungen wie das Hautkrebs-Screening oder eine Kinderwunschsprechstunde erschienen in der einen Praxis ohne, in der anderen mit Selbstzahler-Hinweis. Von den 37 Praxen hatten nur 16 ihre Terminarten überhaupt in getrennte Bereiche für Kassenpatienten und Selbstzahler sortiert. 199 Terminarten standen in einer einheitlichen Liste ohne erkennbare Unterscheidung.
Die Plattform wiederum entscheidet, was der Filter „gesetzlich versichert“ tatsächlich filtert. Hier setzt die rechtliche Auseinandersetzung an. Das Landgericht Berlin II gab mit Urteil vom 18. November 2025 (Az. 52 O 149/25) einer Klage des vzbv statt, veröffentlicht hat der Verband die Entscheidung im Januar 2026. Nach der Darstellung des vzbv wertete das Gericht es als irreführend, dass trotz des Filters „Nur Termine mit gesetzlicher Versicherung anzeigen“ auch Privatpraxen auftauchten. Ein Warnhinweis erst kurz vor der Buchung komme zu spät. Das Urteil ist nicht rechtskräftig, Doctolib hat Berufung beim Kammergericht Berlin eingelegt.
Doctolib vertritt eine andere Rechtsauffassung. Gegenüber dem Branchendienst Apotheke Adhoc erklärte das Unternehmen im Januar, seine Suchfunktion bilde „das gesetzlich verankerte Wahlrecht der Patient:innen zutreffend ab“. Auch gesetzlich Versicherte hätten das Recht, sich auf Selbstzahlerbasis behandeln zu lassen. Nach dem Marktcheck teilte ein Sprecher der Pharmazeutischen Zeitung Mitte Juli mit, man arbeite seit mehreren Monaten an einer Lösung, die schrittweise eingeführt werden solle. Solche Prozesse seien komplex und berührten die Rechte von Patienten und Ärzten.
Der vzbv formuliert schärfer. „Doctolib scheint nicht nur ein Terminportal, sondern auch eine Verkaufsplattform zu sein“, sagte Vorständin Ramona Pop in der Pressemitteilung zum Marktcheck.
Woran Kassenpatienten einen GKV-Termin erkennen
Ein verlässliches Erkennungsmerkmal liefert der Marktcheck ausdrücklich nicht. Die sichtbare Zuordnung zu einem Terminbereich erwies sich laut vzbv nicht als verlässlicher Hinweis darauf, wie tatsächlich abgerechnet wird. Ein Beispiel aus dem Bericht: Die Terminart „Beratung Gesichtsfeminisierung“ stand im Bereich „Gesetzlich versichert“ ohne jeden Kostenhinweis, ist fachlich aber keine Kassenleistung. Umgekehrt war in der Gynäkologie eine „Krebsvorsorge mit Ultraschall“ nicht als Selbstzahlertermin markiert, obwohl sie nach Einschätzung des vzbv als solcher hätte ausgewiesen werden müssen.
Aus den dokumentierten Befunden lassen sich trotzdem einige Prüfpunkte ableiten:
- Preisangaben im Terminnamen oder in der Beschreibung deuten auf eine Selbstzahlerleistung hin, auch wenn der Termin im Kassenbereich steht.
- Zusatzinformationen nach der Terminauswahl: Bei manchen Terminarten erschienen Kosteninformationen laut vzbv erst, nachdem ein Termin angeklickt war.
- Werbliche Zusätze wie der im Bericht dokumentierte Verweis auf eine Vorsorge-Zusatzversicherung beim „Full-Body-Mapping“ sprechen für ein Zusatzangebot.
- Unterschiedliche Preise je Versichertenstatus für dieselbe Leistung fand der vzbv ebenfalls. Ärztliche Selbstzahlerleistungen sind nach Darstellung des Verbands grundsätzlich nach der Gebührenordnung für Ärzte (GOÄ) abzurechnen, eine freie Preisgestaltung sei unzulässig.
Am Ende entscheidet ohnehin nicht der Buchungsbildschirm über die Kosten, sondern die Praxis. Das Bürgerliche Gesetzbuch verpflichtet Behandelnde, die wissen, dass die Kasse nicht vollständig zahlt, Patienten vor Beginn der Behandlung über die voraussichtlichen Kosten in Textform zu informieren (§ 630c Abs. 3 BGB). Wer unsicher ist, ob ein gebuchter Termin eine Kassenleistung ist, kann das vor Ort klären, bevor eine Untersuchung beginnt.
Ausfallhonorar: Was Praxen verlangen dürfen
Der zweite Kostenpunkt im Marktcheck betrifft Termine, die gar nicht stattfinden. Bei 20 von 37 Praxen wies mindestens eine Terminart auf ein mögliches Ausfallhonorar hin. Die Angaben waren uneinheitlich: Teils fehlte die Höhe, teils orientierten sich genannte Beträge an der GOÄ. Manche Praxen verlangten eine Absage 24 Stunden vorher, andere erwähnten nur das Nichterscheinen. Es kam auch vor, dass ein Ausfallhonorar angekündigt wurde für den Fall, dass das medizinische Anliegen nicht zur gewählten Terminart passt. Der vzbv hält das für eine mögliche Benachteiligung, gerade wenn keine allgemeinen Sprechstundentermine angeboten werden und die Terminarten schwer voneinander abzugrenzen sind.
Die Rechtslage ist nicht einheitlich. Die Verbraucherzentrale hält Ausfallhonorare nur in Ausnahmefällen für zulässig, Gerichte urteilen je nach Sachlage unterschiedlich. In Betracht kommt ein Anspruch vor allem bei zeitaufwendigen, vorausgeplanten Terminen, wenn Patienten ohne Absage fehlen, die Praxis den Termin nicht kurzfristig neu vergeben kann und ihr tatsächlich ein Verdienstausfall entsteht.
| Entscheidung | Gericht, Datum, Aktenzeichen | Kern laut Verbraucherzentrale |
|---|---|---|
| Pauschalklausel | LG Berlin, 15. April 2005, 55 S 310/04 | Klausel mit 24-Stunden-Frist und 75 Euro Gebühr unwirksam, jedenfalls wenn Patienten sich bei unverschuldetem Fehlen nicht entlasten können |
| Verschobener Termin | OLG Stuttgart, 17. April 2007, 1 U 154/06 | Bei einvernehmlicher Verschiebung liegen die Voraussetzungen für ein Ausfallhonorar nicht vor |
Der vzbv fordert deshalb vom Gesetzgeber konkrete, rechtssichere Regeln dafür, wann und in welcher Höhe Ausfallhonorare zulässig sind. Bis dahin bleibt es bei der Einzelfallbetrachtung durch die Gerichte.
Die 116117, die Patientensteuerung und neue Regeln
Für Kassenpatienten gibt es einen gesetzlich verankerten Weg zum Facharzttermin, der ohne kommerzielle Plattform auskommt: die Terminservicestellen der Kassenärztlichen Vereinigungen unter der Nummer 116117. Nach § 75 Abs. 1a SGB V müssen sie Versicherten innerhalb einer Woche einen Behandlungstermin vermitteln, die Wartezeit darf vier Wochen nicht überschreiten. Die Entfernung zur vermittelten Praxis muss zumutbar sein. Gelingt die Vermittlung nicht fristgerecht, muss die Terminservicestelle einen ambulanten Termin in einem Krankenhaus anbieten.
Für Hautarzttermine braucht es dafür allerdings eine Überweisung. Ausgenommen sind laut KBV nur Termine bei Haus-, Kinder- und Jugendärzten, Augenärzten und Gynäkologen sowie die psychotherapeutische Sprechstunde. Alle anderen Facharzttermine setzen eine Überweisung mit Vermittlungscode voraus.
Eine wichtige Einschränkung steht im selben Paragrafen: Die Pflicht zum Krankenhaustermin gilt nicht bei verschiebbaren Routineuntersuchungen und Bagatellerkrankungen. In diesen Fällen muss die Terminservicestelle lediglich „in einer angemessenen Frist“ vermitteln. Für ein routinemäßiges Hautkrebs-Screening ist die 116117 also kein garantierter Vier-Wochen-Weg. Die Fristen greifen vor allem dort, wo eine Überweisung einen konkreten Behandlungsanlass dokumentiert.
Die Debatte um Terminportale fällt in eine Phase, in der die Bundesregierung den Zugang zur Facharztversorgung ohnehin neu ordnen will. Das geplante Primärarztsystem soll Patientenwege künftig über die Hausarztpraxis oder eine Ersteinschätzung lenken, die 116117 wäre dabei ein zentraler Baustein. Eine Terminvergabe, die zugleich als Vertriebskanal für Selbstzahlerleistungen funktioniert, passt schlecht zu einem System, das Termine nach Dringlichkeit verteilen soll.
Parallel soll das geplante Gesetz für Daten und digitale Innovation im Gesundheitswesen (GeDIG) nach Angaben des vzbv Regeln für digitale Terminplattformen schaffen. Die KBV und der GKV-Spitzenverband sollen dabei Mindeststandards festlegen. Der vzbv stellt in seiner Pressemitteilung und im Chartbericht vier Kernforderungen auf:
- Termine sollen diskriminierungsfrei und ausschließlich nach Bedarf und Dringlichkeit vergeben werden.
- Privatsprechstunden und Selbstzahlertermine sollen eindeutig gekennzeichnet und Kassenpatienten nur auf ausdrücklichen Wunsch angezeigt werden. IGeL sollen nach Ansicht des Verbands grundsätzlich nicht über Terminportale vermittelt werden, weil dort keine Beratung stattfinden kann.
- Leistungen aus dem Kassenkatalog sollen von Vertragsärzten auch als Kassenleistung angeboten werden.
- Die Buchung vor Ort und per Telefon soll als gleichwertige Alternative erhalten bleiben.
Neu ist das Thema nicht. Schon im Februar 2025 hatte der vzbv Doctolib und Jameda geprüft. In einer begleitenden Befragung vom Oktober 2024 gaben 51 Prozent derjenigen, die online gebucht hatten, als Grund an, dass eine telefonische Buchung nicht möglich oder die Praxis nicht erreichbar war. Die Plattform ist für viele also nicht die bequemere, sondern die einzige Tür.
Fazit
Der Marktcheck ist eine Stichprobe: zwei Städte, zwei Fachrichtungen, 37 Praxen an drei Tagen im Mai. Für den bundesweiten Markt ist er nicht repräsentativ. Er zeigt aber ein klares Muster. Bei Hautärzten in Berlin und Hamburg war der Selbstzahler-Hinweis auf Doctolib der Normalfall, und er hing auch an Leistungen, die die Kasse grundsätzlich trägt. Verantwortlich dafür sind die Einstellungen einzelner Praxen ebenso wie ein Filter, dessen Anzeige von Privatpraxen ein Gericht in erster Instanz für irreführend hält.
Für gesetzlich Versicherte geht es dabei um handfeste Beträge. Mindestens 2,4 Milliarden Euro im Jahr fließen nach dem IGeL-Report in Selbstzahlerleistungen, ein Teil davon für Untersuchungen, die es als Kassenleistung im vorgesehenen Intervall ohnehin gibt. Wer weiß, dass das Hautkrebs-Screening ab 35 alle zwei Jahre kostenfrei ist, dass Kosten vor der Behandlung in Textform mitgeteilt werden müssen und dass Gerichte Ausfallhonorare nur unter engen Voraussetzungen anerkennen, kann ein Angebot auf der Buchungsseite nüchterner einordnen. Bei Zweifeln, ob eine Untersuchung medizinisch nötig ist, bleibt das Gespräch in der Praxis oder eine ärztliche Zweitmeinung der verlässlichere Weg als die Terminliste.