Die Bundesregierung will zuckerhaltige Getränke besteuern. Geplant sind 26 Cent pro Liter für Getränke ab 5 Gramm Zucker je 100 Milliliter und 32 Cent ab 8 Gramm, erhoben ab dem 1. Juli 2027. Auf den ersten Blick wirkt das wie ein Preisaufschlag, der Durst auf Cola und Eistee dämpfen soll. Der wichtigere Effekt dürfte aber im Labor der Hersteller stattfinden, nicht an der Supermarktkasse.
Denn die Schwelle liegt erstaunlich nah am Marktdurchschnitt. Erfrischungsgetränke enthalten in Deutschland im Mittel 5,7 Gramm Zucker je 100 Milliliter, ermittelte das Max Rubner-Institut. Wer eine Rezeptur um ein Gramm entschärft, kann einem Produkt die Steuer unter Umständen komplett ersparen. Genau dieser Mechanismus hat in Großbritannien seit 2018 mehr verändert als jeder Preisschild-Effekt.
Noch kein Gesetz: Was am 14. Oktober beschlossen wurde
Wichtig vorweg: Die Zuckergetränkesteuer ist noch nicht beschlossen. Das Bundeskabinett hat am 14. Oktober 2026 keinen eigenen Gesetzentwurf ins Parlament geschickt, sondern laut Bundesfinanzministerium einen „Regelungsvorschlag (Formulierungshilfe) für die Regierungsfraktionen im Deutschen Bundestag“. Die Kabinettsübersicht der Bundesregierung ordnet das genauer ein: Es handelt sich um eine Formulierungshilfe für einen Änderungsantrag der Koalitionsfraktionen zum Haushaltsbegleitgesetz 2027.
Praktisch heißt das: Die Steuer soll nachträglich in ein Gesetzespaket eingefügt werden, das bereits im Bundestag liegt (Drucksache 21/7860). Dazu müssen die Koalitionsfraktionen den Änderungsantrag einbringen und der Bundestag ihn beschließen. Das BMF formuliert entsprechend vorsichtig: Die Steuer soll ab dem 1. Juli 2027 erhoben werden, „wenn sie vom Deutschen Bundestag beschlossen wird“. Laut einem Bericht des AOK-Bundesverbands vom 7. Oktober ist die Verabschiedung im November im Rahmen des Haushaltsbegleitgesetzes geplant. Der Finanzausschuss des Bundestags hat für die steuerlichen Teile des Begleitgesetzes laut Parlamentsnachrichten vom 12. Oktober eine eigene Anhörung am 9. November 2026 angesetzt. Anschließend befasst sich der Bundesrat erneut mit dem Gesetz; ob die Länderkammer zustimmen muss oder nur Einspruch einlegen kann, lässt sich aus den bisher veröffentlichten Unterlagen nicht eindeutig ablesen.
Alle Zahlen in diesem Artikel beziehen sich deshalb auf den Entwurf, Stand 19. Oktober 2026. Details können sich noch verschieben. Nach dem AOK-Bericht sah eine frühere Fassung drei Stufen vor: 26 Cent ab 5 Gramm, 32 Cent ab 7 Gramm und 38 Cent ab 10 Gramm Zucker je 100 Milliliter. Übrig geblieben sind zwei Stufen, die höchste ist gestrichen.
Zwei Stufen, viele Ausnahmen: Was der Entwurf vorsieht
Der Tarif hängt allein am Gesamtzuckergehalt. Nach den Angaben des BMF fallen Getränke mit 5 bis unter 8 Gramm Zucker je 100 Milliliter in die erste Stufe mit 0,26 Euro je Liter, ab 8 Gramm gelten 0,32 Euro. Erfasst werden sollen zum Beispiel Limonaden, Cola, gesüßte Fruchtschorlen, Eistees, Energydrinks, Fruchtnektar und Saftkonzentrate mit Zuckerzusatz. Auch Sirup für Trinkwassersprudler und Postmix-Konzentrate für die Gastronomie sollen unter die Steuer fallen.
Die Liste der Ausnahmen ist lang. Nicht erfasst werden sollen:
- alkoholhaltige Getränke, weil sie bereits einer eigenen Verbrauchsteuer unterliegen, sowie alkoholfreies Bier, alkoholfreier Wein und alkoholfreie Cocktails
- Milch, Hafer- und Reisdrinks sowie entsprechende Mischgetränke
- reine Frucht- und Gemüsesäfte, ihre Konzentrate und ungesüßte Schorlen
- Getränke, die mit Süßungsmitteln statt mit Zucker gesüßt sind
Zahlen sollen, wie bei Verbrauchsteuern üblich, Hersteller und Großhandel. Für kleine unabhängige Hersteller mit bis zu 70.000 Litern Jahresproduktion ist eine Ausnahme vorgesehen, dazu eine Befreiung für Betriebe bis zu einer Million Litern, die allerdings erst von der EU-Kommission als Beihilfe genehmigt werden muss.
Das BMF rechnet mit Mehreinnahmen von 690 Millionen Euro im Jahr 2027, also im ersten Halbjahr der Steuer, und 925 Millionen Euro im Jahr 2028. Das Geld soll helfen, die Beiträge der gesetzlichen Krankenversicherung stabil zu halten. Die jährlichen Versorgungskosten durch den erhöhten Konsum gezuckerter Getränke beziffert das Ministerium auf etwa 2,1 Milliarden Euro.
| Deutschland (Entwurf) | Großbritannien (SDIL) | |
|---|---|---|
| Start | 1. Juli 2027 (geplant) | 6. April 2018 |
| Steuerfrei unter | 5 g Zucker je 100 ml | 5 g, ab 1. Januar 2028: 4,5 g |
| Erste Stufe | 26 Cent je Liter (5 bis unter 8 g) | 2018: 18 Pence, seit April 2026: 20,8 Pence je Liter |
| Zweite Stufe | 32 Cent je Liter (ab 8 g) | 2018: 24 Pence, seit April 2026: 27,8 Pence je Liter |
| Milchgetränke | ausgenommen | bisher ausgenommen, gesüßte ab 2028 erfasst |
| Süßstoff-Getränke | ausgenommen | nicht erfasst (Steuer setzt an Zucker an) |
Quellen: BMF (14.10.2026), britische Steuerbehörde HMRC auf gov.uk, Mitteilung der britischen Regierung vom 25.11.2025. Die britischen Sätze werden dort je 10 Liter angegeben (2,08 und 2,78 Pfund) und sind hier auf den Liter umgerechnet.
Knapp über der Schwelle: Was in deutschen Getränken steckt
Wie viel Zucker tatsächlich in den Regalen steht, misst das Max Rubner-Institut (MRI) im Auftrag des Bundesernährungsministeriums. Für den Produktmonitoring-Bericht 2024 wertete es 2.953 Erfrischungsgetränke aus. Der durchschnittliche Zuckergehalt der gesamten Gruppe lag bei 5,7 Gramm je 100 Milliliter, in der Basiserhebung 2018 waren es 6,3 Gramm. Das entspricht laut MRI einem Rückgang um 9,1 Prozent, nach Jahren einer freiwilligen Reduktionsstrategie. Ähnlich zäh verlief der Prozess beim Salz, wie die Bilanz der Salzreduktion zeigt.
Dieser Mittelwert schließt allerdings auch 268 Getränke ein, die ausschließlich mit Süßungsmitteln, nur mit Stevia oder gar nicht gesüßt sind. Nimmt man nur die 2.685 Getränke, die freie Zucker enthalten, liegt der Durchschnitt bei 6,3 Gramm. Für diese gesüßte Gesamtgruppe fand das MRI seit 2018 keine statistisch signifikante Veränderung, wohl aber für reguläre Cola und Limonaden einzeln. Gewichtet nach den tatsächlich gekauften Mengen steigt der Wert der gesüßten Getränke sogar auf 7,0 Gramm: Die Bestseller sind süßer als das Durchschnittsprodukt.
Spannend wird es bei den einzelnen Produktgruppen. Die folgenden Mittelwerte stammen aus dem MRI-Bericht. Die Spalte rechts zeigt, in welche Stufe ein Getränk mit genau diesem Durchschnittswert nach dem Entwurf fiele.
| Produktgruppe (gesüßt, regulär) | Zucker je 100 ml (Mittelwert 2024) | Stufe laut Entwurf |
|---|---|---|
| Energy Drinks | 10,4 g | 32 Cent |
| Fruchtsaftgetränke | 9,6 g | 32 Cent |
| Cola und Cola-Mischgetränke | 9,5 g | 32 Cent |
| Limonaden | 7,8 g | 26 Cent |
| Brausen, Malzlimonaden | 6,9 g | 26 Cent |
| Fruchtschorlen | 5,9 g | 26 Cent, falls gesüßt |
| Teekaltgetränke | 5,2 g | 26 Cent |
| Isotonische Getränke | 4,4 g | steuerfrei |
| Wasser mit Aromen | 3,5 g | steuerfrei |
Quelle: MRI, Produktmonitoring 2024, Tabelle 15; Zuordnung zur Steuerstufe eigene Einordnung. Einzelne Produkte können stark abweichen. Bei Fruchtschorlen kommt es darauf an, ob Zucker zugesetzt wurde: Ungesüßte Schorlen sind laut Entwurf ausgenommen.
Limonaden liegen mit 7,8 Gramm im Schnitt knapp unter der zweiten Stufe, Eistees mit 5,2 Gramm knapp über der ersten. Bei Teekaltgetränken, Schorlen und vielen Limonaden genügen Änderungen im Bereich von einem Gramm, um eine Stufe tiefer oder ganz aus der Steuer zu rutschen. Cola und Energy Drinks dagegen müssten deutlich stärker umgebaut werden. Bei Energy Drinks kommt neben dem Zucker das Thema Koffein hinzu, das der etowi-Beitrag zur Dosengröße bei Energy Drinks ausführlich behandelt.
Was Großbritannien gelernt hat: Rezeptur schlägt Preis
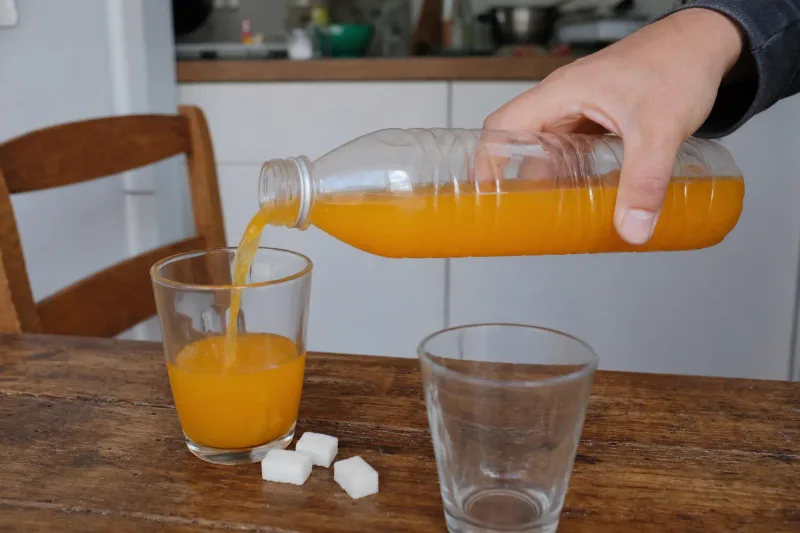
Großbritannien erhebt seine Soft Drinks Industry Levy seit April 2018, mit derselben Struktur, die Deutschland nun übernehmen will: steuerfrei unter 5 Gramm, zwei Stufen ab 5 und ab 8 Gramm. Die Abgabe wurde bereits im März 2016 angekündigt. Die Hersteller hatten also zwei Jahre Zeit, ihre Rezepturen anzupassen, bevor der erste Penny fällig wurde.
Die Bilanz der damaligen Gesundheitsbehörde Public Health England fällt deutlich aus. Laut ihrem Fortschrittsbericht von Oktober 2020 sank der absatzgewichtete Zuckergehalt der betroffenen Getränke im Handel zwischen 2015 und 2019 von 3,8 auf 2,2 Gramm je 100 Milliliter, ein Minus von 43,7 Prozent. Bemerkenswert ist die Kombination zweier Zahlen: Der Absatz dieser Getränke stieg im selben Zeitraum um 14,9 Prozent, die verkaufte Zuckermenge fiel trotzdem um 35,4 Prozent. Die Menschen tranken also nicht weniger Limonade, sondern weniger süße. Der Anteil der Verkäufe, auf die gar keine Abgabe fällig war, wuchs von 66 auf 88 Prozent.
Die britische Regierung schreibt der Abgabe inzwischen zu, den Zuckergehalt der betroffenen Produkte zwischen 2015 und 2024 „fast halbiert“ zu haben. Im November 2025 kündigte sie eine Verschärfung an: Ab dem 1. Januar 2028 sinkt die Schwelle auf 4,5 Gramm, außerdem werden vorverpackte Milchgetränke mit Zuckerzusatz erfasst, die bisher ausgenommen sind. Deutschland startet also mit einem Modell, das sein Vorbild gerade nachschärft.
Ob weniger Zucker im Getränk auch zu weniger Übergewicht führt, untersuchte ein britisches Forschungsteam um Nina Rogers. Die 2023 in PLOS Medicine veröffentlichte Analyse wertete Daten des National Child Measurement Programme aus, für das in englischen Grundschulen jedes Jahr mehr als eine Million Kinder gewogen und gemessen werden. Bei Mädchen im Alter von 10 bis 11 Jahren lag die Adipositas-Rate 19 Monate nach Einführung der Abgabe um 1,6 Prozentpunkte unter dem Wert, den der vorherige Trend erwarten ließ. Das entspricht einem relativen Rückgang von etwa 8 Prozent. Am stärksten war der Effekt in den ärmsten Gegenden.
Bei gleichaltrigen Jungen fanden die Forschenden dagegen keine Veränderung, ebenso wenig bei Vier- bis Fünfjährigen. Die Studie ist eine Beobachtungsanalyse: Andere zeitgleiche Einflüsse können die Autorinnen und Autoren nach eigener Aussage nicht ausschließen. Sie folgern, dass eine Getränkesteuer allein nicht reicht und weitere Maßnahmen nötig sind.
Was die Steuer im Einkaufswagen kostet
Ob und in welchem Umfang Hersteller und Handel die Steuer an die Kundschaft weitergeben, ist offen. Die Bundesregierung erwartet für zuckerhaltige Getränke Aufschläge „im zweistelligen Cent-Bereich“. Eine eigene Beispielrechnung macht die Größenordnung greifbar. Angenommen ist ein Haushalt, der pro Woche sechs Liter Limonade oder Cola kauft, etwa vier 1,5-Liter-Flaschen, und die Steuer vollständig im Preis landet.
| Szenario | je 1,5-Liter-Flasche | pro Woche (6 Liter) | pro Jahr |
|---|---|---|---|
| Cola mit 9,5 g Zucker (32 Cent je Liter) | 48 Cent | 1,92 Euro | 99,84 Euro |
| Limonade mit 7,8 g (26 Cent je Liter) | 39 Cent | 1,56 Euro | 81,12 Euro |
| Limonade auf 4,9 g gesenkt | 0 Cent | 0 Euro | 0 Euro |
| Zero-Variante mit Süßungsmitteln | 0 Cent | 0 Euro | 0 Euro |
Eigene Rechnung auf Basis der Steuersätze laut Entwurf und der MRI-Mittelwerte. Nicht berücksichtigt ist die Mehrwertsteuer, die bei voller Weitergabe zusätzlich auf den Steuerbetrag anfiele.
Rund 100 Euro im Jahr sind für einen Vielkonsumhaushalt spürbar, aber kein Betrag, der Kaufgewohnheiten zwangsläufig umwirft. Die eigentliche Pointe steckt in der dritten Zeile: Senkt ein Hersteller seine Limonade unter die Schwelle, fällt die Steuer komplett weg, der Preis bleibt im besten Fall gleich, und mit jeder Flasche gelangt weniger Zucker in den Körper. Bei 7,8 Gramm je 100 Milliliter stecken in einer 1,5-Liter-Flasche 117 Gramm Zucker, bei 4,9 Gramm sind es 73,5 Gramm.
Zum Vergleich: Die Weltgesundheitsorganisation und die Deutsche Gesellschaft für Ernährung empfehlen, höchstens zehn Prozent der Energie über Zucker aufzunehmen. Das entspricht nach Angaben der Technischen Universität München etwa 50 Gramm pro Tag, während der statistische Zuckerkonsum in Deutschland bei etwa 95 Gramm pro Kopf und Tag liegt.
Was weniger Zucker in den Rezepturen langfristig bringen könnte, hat ein Team um Michael Laxy von der Technischen Universität München simuliert. Laut der TUM-Mitteilung vom November 2023 würde eine gestaffelte Herstellerabgabe, die wie in Großbritannien die Rezepturen um 30 Prozent entzuckert, den Zuckerkonsum pro Kopf um 2,3 Gramm täglich senken, ein pauschaler Preisaufschlag von 20 Prozent nur um etwa ein Gramm. Für 2023 bis 2043 errechneten die Forschenden bei der gestaffelten Variante volkswirtschaftliche Einsparungen von rund 16 Milliarden Euro, davon etwa 4 Milliarden Euro an Gesundheitskosten. Das ist eine Modellrechnung mit Annahmen, keine Prognose für den konkreten Entwurf: Menschen unter 30 Jahren bezog sie zum Beispiel gar nicht ein.
Süßstoff als Ausweg: Steuerfrei heißt nicht automatisch gesünder
Getränke mit Süßungsmitteln bleiben laut Entwurf steuerfrei. Das ist folgerichtig, denn die Steuer zielt auf Zucker, und viele Hersteller dürften ihre Rezepturen teilweise oder vollständig auf Süßstoffe umstellen. Im MRI-Monitoring gehörten 2024 bereits 268 der 2.953 Erfrischungsgetränke zu dieser zuckerfreien Gruppe.
Gesundheitlich ist dieser Ausweg nicht ganz eindeutig zu bewerten. Die Weltgesundheitsorganisation rät seit Mai 2023 aber davon ab, Süßungsmittel gezielt zur Gewichtskontrolle einzusetzen. Ihre Auswertung fand bei Erwachsenen und Kindern keinen langfristigen Vorteil für die Reduktion von Körperfett. Die Empfehlung ist ausdrücklich als „bedingt“ eingestuft und gilt nicht für Menschen mit bestehendem Diabetes. Wie stark solche Produkte insgesamt die Ernährungsqualität prägen, berührt auch die Debatte um hochverarbeitete Lebensmittel.
Die Steuer misst Gramm Zucker, nicht Süße. Eine Antwort auf die Frage, ob weniger Süßes insgesamt besser wäre, gibt sie nicht.
Fazit
Die Zuckergetränkesteuer ist zum Stand 19. Oktober 2026 ein Plan, kein Gesetz. Das Kabinett hat eine Formulierungshilfe beschlossen, nun muss der Bundestag über den Änderungsantrag zum Haushaltsbegleitgesetz entscheiden. Kommt die Steuer wie geplant, kostet sie einen Haushalt mit sechs Litern Limonade pro Woche bei voller Weitergabe rund 80 bis 100 Euro im Jahr.
Die spannendere Frage ist, wie viele Getränke diese Steuer am Ende überhaupt zahlen. Weil der deutsche Durchschnitt mit 5,7 Gramm knapp über der Schwelle liegt und Limonaden im Schnitt knapp unter der zweiten Stufe, haben Hersteller einen starken Anreiz, ihre Rezepturen um wenige Gramm zu senken. In Großbritannien hat genau das den Zuckergehalt der betroffenen Getränke zwischen 2015 und 2019 um 43,7 Prozent gedrückt. Wer verstehen will, was sich ab Sommer 2027 im Regal ändert, sollte deshalb weniger auf das Preisschild schauen als auf die Nährwerttabelle: Dort zeigt sich, ob ein Produkt unter die Schwelle gerutscht ist und ob dafür Zucker oder Süßstoff verantwortlich ist.